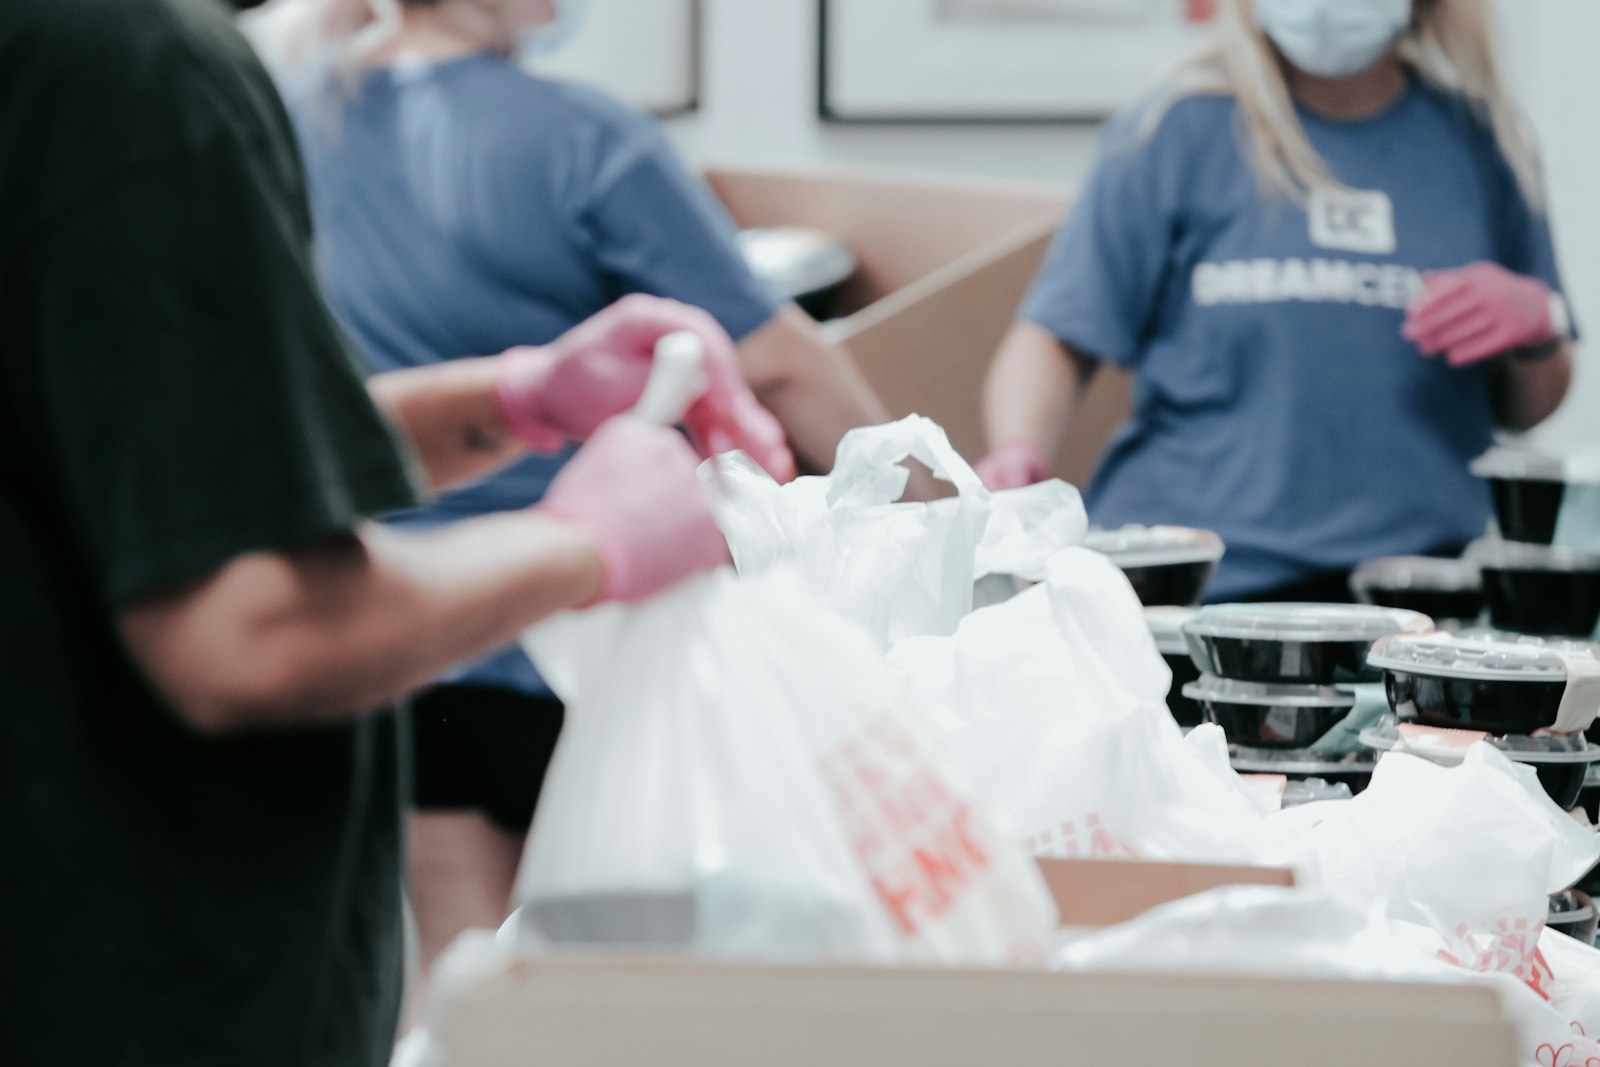
Les dons aux organismes qui fournissent gratuitement des repas, des soins ou un logement à des personnes en difficulté ouvrent droit à une réduction d’impôt de 75 %, dans la limite de 2 000 € de dons en 2026 — plafond doublé par rapport aux 1 000 € antérieurs. Au-delà, le surplus bascule au taux de 66 %. Un don de 100 € ne coûte alors réellement que 25 €.
Cette cause est celle où le levier fiscal est le plus puissant et où la tension entre besoins et ressources est la plus vive. Elle couvre l’aide alimentaire, l’hébergement d’urgence, l’accompagnement vers le logement, l’accès aux droits, et l’aide aux victimes de violences conjugales.
Le dispositif « Coluche » à 75 % : mode d’emploi
Point important : l’excédent au-delà de 2 000 € ne peut pas être reporté à 75 % sur l’année suivante. Il bascule immédiatement à 66 %. Si vous prévoyez un don important, il peut être pertinent de l’étaler sur deux années civiles pour maximiser la part à 75 %.
Quels organismes sont concernés
Le taux de 75 % vise les organismes qui fournissent gratuitement, à des personnes en difficulté :
- Des repas — banques alimentaires, distributions, épiceries solidaires à contribution symbolique.
- Des soins — dispensaires, consultations gratuites, maraudes médicales.
- Un logement ou un hébergement — accueils de nuit, pensions de famille, dispositifs d’urgence.
- Depuis les évolutions législatives récentes, l’accompagnement des victimes de violences conjugales entre également dans le champ du dispositif.
Une association généraliste peut relever des deux taux selon l’activité financée. Le reçu fiscal qu’elle délivre précise l’article du CGI applicable — vérifiez-le avant de remplir votre déclaration, comme expliqué dans notre page sur le reçu fiscal.
Ce que finance concrètement un don
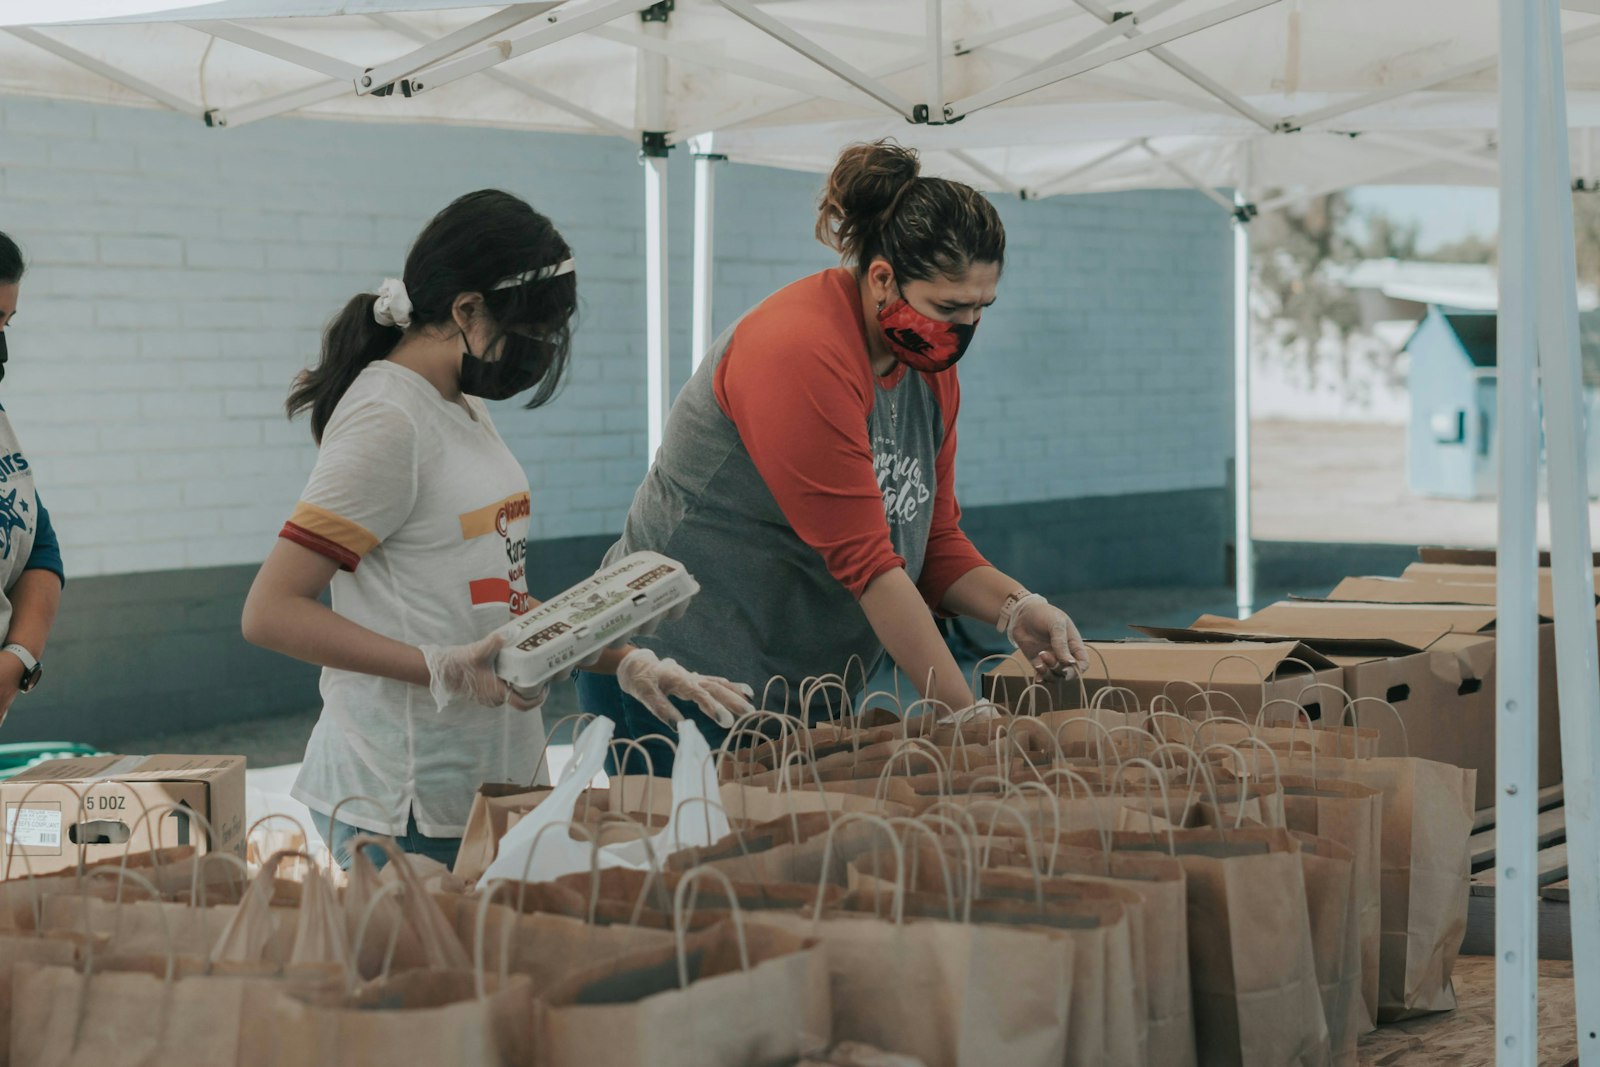
L’aide alimentaire est le domaine où l’effet de levier est le plus fort, parce que les associations achètent en gros, récupèrent des invendus et bénéficient de dons de la grande distribution. Un euro donné mobilise plusieurs euros de denrées.
L’hébergement fonctionne à l’inverse : les coûts sont incompressibles — loyer, personnel de nuit, sécurité, entretien. C’est un domaine où le don finance de la charge fixe, moins spectaculaire mais indispensable, et où les associations peinent à trouver des financeurs privés.
- Aide alimentaire : achat de denrées, logistique du froid, camions, entrepôts.
- Hébergement : nuitées, personnel d’accueil, travailleurs sociaux.
- Accompagnement : domiciliation, accès aux droits, insertion professionnelle.
- Urgence hivernale : maraudes, matériel de couchage, points de chauffe.
Questions fréquentes
Quel est le plafond du dispositif Coluche en 2026 ?
Le plafond a été porté de 1 000 € à 2 000 € pour les dons effectués à compter du 14 octobre 2025 et sur l’année 2026. Jusqu’à ce montant, la réduction d’impôt est de 75 % du don ; au-delà, le surplus relève du taux de 66 %.
Comment savoir si une association relève du taux de 75 % ?
Le reçu fiscal qu’elle délivre mentionne l’article du Code général des impôts applicable. Vous pouvez aussi le demander directement : les organismes concernés l’indiquent en général clairement sur leur page de don, car c’est un argument de collecte majeur.
Peut-on cumuler des dons à 66 % et à 75 % la même année ?
Oui. Vous déclarez les dons à 75 % en case 7UD et ceux à 66 % en case 7UF. Les deux réductions s’additionnent, dans le respect du plafond global de 20 % du revenu imposable pour la part à 66 %.
Vaut-il mieux donner de l’argent ou de la nourriture à une banque alimentaire ?
L’argent est plus efficace : les associations achètent en gros à des tarifs très inférieurs au prix de détail et complètent avec les invendus de la distribution. Les collectes de denrées gardent toutefois une fonction de mobilisation et de sensibilisation importante.
